BPKAD Kabupaten Serang Optimalkan Serapan Anggaran 2026, Perkuat Inovasi Tata Kelola Keuangan Daerah

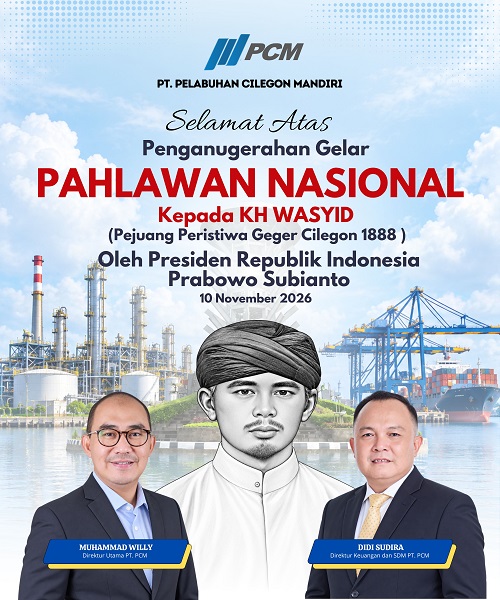
SERANG – Badan Pengelola Keuangan dan Aset Daerah (BPKAD) Kabupaten Serang terus memperkuat pengelolaan keuangan daerah melalui optimalisasi serapan anggaran, percepatan pelaksanaan program prioritas, serta pengembangan berbagai inovasi berbasis digital.
Di bawah kepemimpinan Pelaksana Tugas (Plt) Kepala BPKAD Kabupaten Serang Mohamad Ishak Abdul Rouf bersama Sekretaris Badan Agus Firdaus, berbagai langkah strategis dilakukan untuk memastikan pelaksanaan Anggaran Pendapatan dan Belanja Daerah (APBD) berjalan efektif dan tepat sasaran.
Salah satu fokus utama BPKAD saat ini adalah mematangkan pelaksanaan APBD Perubahan 2026. Tahapan tersebut mencakup pembaruan anggaran kas seluruh organisasi perangkat daerah (OPD) hingga penerbitan Surat Penyediaan Dana (SPD) Triwulan IV.
Setelah proses administrasi rampung, OPD dapat melanjutkan tahapan pelaksanaan kegiatan, termasuk pengadaan barang dan jasa serta pengajuan pembayaran untuk program yang mengalami penyesuaian anggaran.
BPKAD juga memastikan kegiatan yang bersumber dari APBD murni tetap berjalan. Penyesuaian sementara pada Sistem Informasi Pemerintahan Daerah (SIPD) dilakukan untuk memperbarui data anggaran kas sebelum sistem kembali beroperasi normal.
Langkah percepatan tersebut menjadi perhatian, terutama untuk kegiatan belanja modal dan pembangunan infrastruktur yang membutuhkan waktu pelaksanaan relatif panjang.
Dalam APBD Perubahan 2026, pemerintah daerah tidak banyak menghadirkan program baru. Penyesuaian anggaran lebih diarahkan untuk memperkuat kegiatan yang telah berjalan, terutama pembangunan dan pemeliharaan infrastruktur jalan.
Selain infrastruktur, BPKAD Kabupaten Serang turut mengalokasikan anggaran untuk mendukung persiapan Proyek Pengolahan Sampah menjadi Energi Listrik (PSEL).
Dukungan tersebut diwujudkan melalui bantuan keuangan kepada Pemerintah Kota Serang.
Anggaran itu akan digunakan untuk memenuhi kebutuhan persiapan pembangunan fasilitas PSEL, termasuk penyiapan lahan atau land clearing bersama pemerintah daerah terkait.
Dalam kerja sama tersebut, Kabupaten Serang, Kota Serang, dan Kota Cilegon memiliki kewajiban berkontribusi terhadap kebutuhan pendanaan persiapan proyek.
Kabupaten Serang diperkirakan mengalokasikan sekitar Rp6 miliar dari total kebutuhan bersama yang mendekati Rp20 miliar. Besaran kontribusi masing-masing daerah disesuaikan dengan proporsi kebutuhan dan manfaat program.
Tak hanya menyiapkan dukungan pendanaan, pemerintah daerah juga menganggarkan penambahan sarana dan prasarana pengelolaan sampah berupa kendaraan operasional dan truk pengangkut sampah.
“Pada tahap awal, penambahan armada direncanakan sebanyak empat hingga lima unit secara bertahap. Jumlah tersebut menjadi bagian dari kebutuhan keseluruhan yang diperkirakan mencapai lebih dari 20 unit,” Ujar ishak, Selasa (10/11/2026).
Sisa kebutuhan armada akan diperhitungkan kembali dalam penganggaran 2027 agar program pengelolaan sampah tetap berjalan beriringan dengan prioritas pembangunan lainnya.
Penambahan kendaraan ini juga diperlukan untuk mempercepat pengangkutan sampah menuju Tempat Pemrosesan Akhir (TPA) Cilowong sekaligus mendukung kesiapan pasokan sampah ketika PSEL mulai beroperasi.
Dari sisi pelaksanaan anggaran, BPKAD Kabupaten Serang terus melakukan evaluasi terhadap realisasi belanja seluruh OPD.
Berdasarkan data yang disampaikan BPKAD, realisasi belanja hingga Oktober 2026 tercatat sebesar 62,2 persen berdasarkan pagu APBD murni.
Angka tersebut masih akan mengalami penyesuaian setelah perubahan anggaran masuk ke dalam sistem, dengan total pagu belanja mencapai sekitar Rp3,4 triliun.
Sejumlah faktor memengaruhi capaian realisasi tersebut. Salah satunya penyesuaian alokasi Dana Desa (DD) yang mengalami pengurangan lebih dari Rp100 miliar dari pagu awal sekitar Rp300 miliar.
Perubahan pagu tersebut berpotensi meningkatkan persentase realisasi belanja secara administratif karena nilai anggaran yang menjadi dasar perhitungan mengalami penyesuaian.
Selain itu, penyaluran Dana Desa dan Bagi Hasil Pajak dan Retribusi Daerah (BHPRD) masih membutuhkan optimalisasi. Hal ini berkaitan dengan penyesuaian Anggaran Pendapatan dan Belanja Desa (APBDes) akibat perubahan regulasi.
Dengan demikian, belum optimalnya angka realisasi pada pos tersebut tidak serta-merta menunjukkan desa tidak melaksanakan penyerapan anggaran, melainkan terdapat proses administrasi yang harus diselesaikan terlebih dahulu.
Faktor lainnya berasal dari belanja modal, khususnya proyek infrastruktur. Realisasi pembayaran umumnya meningkat menjelang akhir tahun setelah pekerjaan selesai dan penyedia mengajukan pembayaran.
BPKAD menilai persentase realisasi keuangan perlu dilihat secara bersamaan dengan capaian fisik pekerjaan. Sebab, besarnya anggaran yang terserap tidak selalu berbanding lurus dengan hasil pembangunan.
“Efisiensi pengadaan dan negosiasi harga, misalnya, dapat membuat realisasi anggaran lebih rendah dari pagu meskipun seluruh target keluaran kegiatan tetap tercapai. Sebaliknya, rendahnya realisasi pada kegiatan infrastruktur perlu dicermati apabila pekerjaan fisiknya memang belum selesai,” Ucapnya.
Komponen lain yang turut memengaruhi realisasi belanja adalah Dana Alokasi Khusus (DAK) Nonfisik untuk tunjangan sertifikasi guru.
Anggaran tersebut tercatat dalam APBD, tetapi penyalurannya masih bergantung pada transfer dari pemerintah pusat melalui APBN. Kondisi ini membuat realisasi pada pos tersebut belum sepenuhnya tercatat.
BPKAD juga memperhitungkan Belanja Tidak Terduga (BTT) yang pada prinsipnya disiapkan untuk kebutuhan darurat dan penanganan bencana. Apabila tidak terjadi keadaan mendesak, anggaran tersebut diharapkan tidak perlu digunakan.
Sementara itu, belanja pegawai mengalami penyesuaian secara berkala akibat kenaikan pangkat, perubahan golongan, dan Kenaikan Gaji Berkala (KGB).
Perubahan tersebut banyak terjadi pada Oktober dan umumnya baru tercermin dalam laporan realisasi pada November hingga Desember.
Di sisi lain, BPKAD terus berupaya mengendalikan belanja pegawai agar tetap sesuai dengan ketentuan mandatory spending.
Pengendalian dilakukan melalui penyesuaian kebutuhan pegawai, termasuk memperhitungkan jumlah ASN yang memasuki masa pensiun dan kebijakan rekrutmen pegawai.
Adapun OPD dengan persentase serapan terendah antara lain BPKAD sendiri dan sejumlah perangkat daerah yang menangani pembangunan infrastruktur, seperti DPUPR, Perkim, dan Dishub.
Namun, rendahnya persentase pada BPKAD tidak sepenuhnya mencerminkan kinerja internal. Hal tersebut dipengaruhi besarnya pagu anggaran Dana Desa yang masuk dalam pengelolaan anggaran. Apabila komponen tersebut tidak diperhitungkan, realisasi belanja BPKAD disebut telah mencapai sekitar 70 persen.
Dari sisi pendapatan, capaian Pendapatan Asli Daerah (PAD) yang dikelola langsung pemerintah daerah telah melampaui 70 persen dan berada di kisaran 75 persen dari target.
Jika ditambah pendapatan dari opsen Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB) yang menjadi bagian dari kebijakan pajak daerah, capaian pendapatan diperkirakan berada di kisaran 74 persen.
BPKAD menjelaskan, perbedaan persentase antara realisasi pendapatan dan belanja tidak selalu menggambarkan kondisi kas daerah secara langsung.
Salah satu komponen yang perlu diperhatikan adalah Dana Desa. Meskipun tercatat dalam APBD Kabupaten Serang, dana tersebut tidak seluruhnya melewati Rekening Kas Umum Daerah (RKUD) kabupaten karena penyalurannya dapat dilakukan langsung ke rekening desa.
Karena itu, evaluasi keuangan daerah perlu mempertimbangkan karakteristik setiap komponen anggaran agar penilaian terhadap kinerja pengelolaan keuangan lebih proporsional.
Tidak hanya berfokus pada pengelolaan anggaran, BPKAD Kabupaten Serang juga mengembangkan inovasi untuk meningkatkan efektivitas pelayanan dan kinerja organisasi.
Salah satu inovasi yang terus diperkuat adalah aplikasi SI BOS. Tahun ini, BPKAD melakukan peningkatan fitur, terutama pada sistem pelaporan agar proses penyampaian dan pemantauan data dapat berlangsung lebih cepat serta mendekati real-time.
Jika sebelumnya aplikasi tersebut lebih banyak digunakan untuk kebutuhan pemberkasan secara daring, kini SI BOS dikembangkan dengan berbagai fungsi tambahan untuk mendukung kebutuhan administrasi dan pelaporan keuangan daerah.
Pengembangan ini diharapkan dapat mempermudah koordinasi antarbidang sekaligus mempercepat penyediaan data ketika pemerintah daerah membutuhkan informasi keuangan secara cepat dan akurat.
Sementara itu, pada bidang kesekretariatan, BPKAD menghadirkan inovasi SIKOMPAK atau Sistem Informasi Kompetensi dan Kinerja Pegawai.
Inovasi tersebut dikembangkan oleh Sekretaris BPKAD Agus Firdaus dalam rangka mengikuti Pendidikan dan Pelatihan Kepemimpinan Administrator (PKA).
Melalui SIKOMPAK, BPKAD ingin memastikan pengembangan kompetensi pegawai berjalan seiring dengan pelaksanaan tugas sehari-hari. Sistem ini juga menjadi sarana pemantauan kedisiplinan dan evaluasi kinerja pegawai secara berkala setiap tiga bulan.
Dengan dukungan sistem tersebut, setiap pegawai diharapkan tidak hanya menyelesaikan pekerjaan rutin, tetapi juga terus meningkatkan kapasitas dan profesionalisme.
Berbagai langkah optimalisasi anggaran dan pengembangan inovasi tersebut menjadi bagian dari komitmen BPKAD Kabupaten Serang dalam mewujudkan tata kelola keuangan daerah yang lebih efektif, transparan, akuntabel, serta mampu mendukung percepatan pembangunan dan pelayanan kepada masyarakat. (ADV)