BPKAD Kabupaten Serang Matangkan RAPBD 2027, Program Prioritas Bupati dan Harapan Masyarakat Jadi Fokus

SERANG – Badan Pengelola Keuangan dan Aset Daerah (BPKAD) Kabupaten Serang terus mematangkan penyusunan Rancangan Anggaran Pendapatan dan Belanja Daerah (RAPBD) 2027.
Pemerintah Kabupaten (Pemkab) Serang memastikan anggaran tahun depan mampu mengakomodasi program prioritas Bupati Ratu Rachmatuzakiyah dan Wakil Bupati Muhammad Najib Hamas, sekaligus menjawab kebutuhan masyarakat.
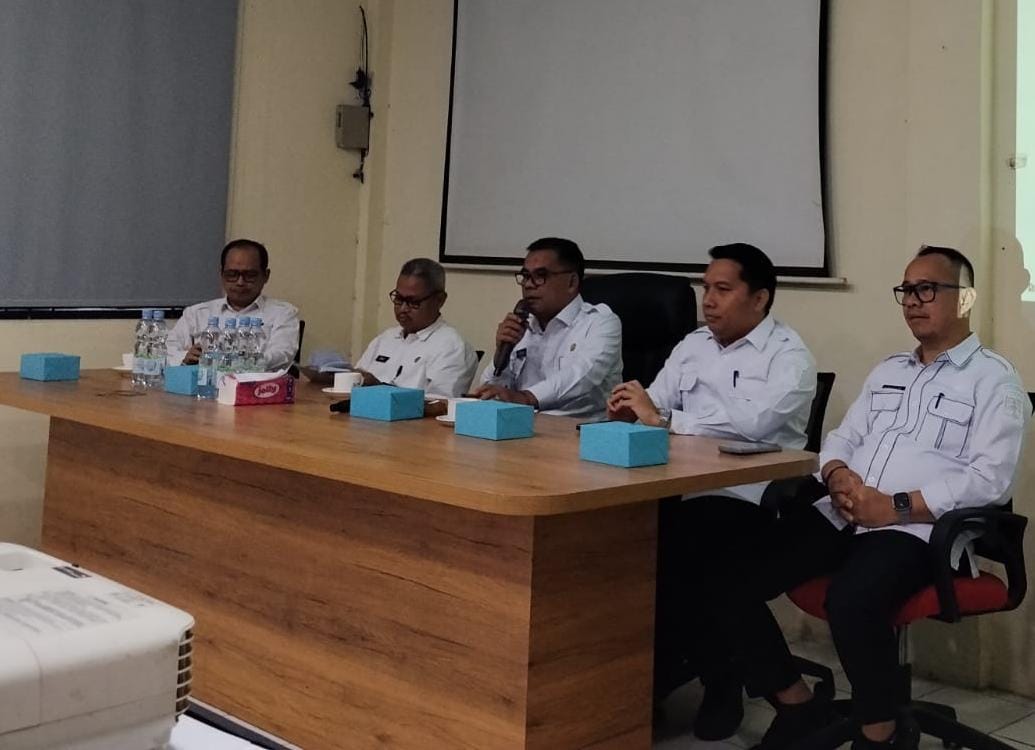
Di bawah kepemimpinan Pelaksana Tugas (Plt) Kepala BPKAD Kabupaten Serang Mohamad Ishak Abdul Rouf bersama Sekretaris Badan Agus Firdaus, BPKAD berupaya memastikan RAPBD 2027 tidak sekadar menjadi dokumen perencanaan keuangan.
Lebih dari itu, APBD diharapkan menjadi instrumen pembangunan yang memberikan manfaat nyata bagi masyarakat dan mendorong pertumbuhan ekonomi daerah.
“Saat ini, pembahasan RAPBD 2027 masih berlangsung secara intensif. Setelah pembahasan Kebijakan Umum Anggaran dan Prioritas Plafon Anggaran Sementara (KUA-PPAS), pemerintah daerah kini telah memperoleh informasi mengenai Transfer ke Daerah dan Dana Desa (TKDD) yang sebelumnya belum diketahui,” Ucap ishak Rabu (11/11/2026).
Informasi tersebut akan menjadi salah satu bahan dalam pembahasan lanjutan antara pihak eksekutif dan legislatif. Melalui Tim Anggaran Pemerintah Daerah (TAPD), Pemkab Serang akan kembali mengonsolidasikan berbagai kebutuhan dan program agar postur APBD 2027 tetap realistis, proporsional, serta memiliki arus kas atau cash flow yang sehat.
Langkah tersebut penting untuk menjaga keseimbangan antara pendapatan dan belanja daerah sehingga tidak menimbulkan defisit yang berpotensi mengganggu pelaksanaan program pembangunan.
Dalam proses penyusunan anggaran, BPKAD juga memperhatikan berbagai regulasi terbaru dari pemerintah pusat, termasuk kebijakan terkait pengelolaan belanja aparatur sipil negara (ASN) dan pegawai pemerintah dengan perjanjian kerja (PPPK).
Selain itu, terdapat penambahan Dana Alokasi Umum (DAU) yang penggunaannya telah ditentukan secara spesifik atau earmarked. Artinya, tambahan anggaran tersebut tidak dapat dialihkan secara bebas untuk membiayai seluruh program prioritas daerah.
Kondisi tersebut menjadi salah satu hal yang perlu dibahas dan disepakati bersama agar seluruh pihak memahami batasan penggunaan anggaran sekaligus dapat menentukan strategi pembiayaan yang tepat.
BPKAD menilai pengelolaan APBD membutuhkan pertimbangan dari berbagai sudut pandang. TAPD harus mampu merumuskan kebijakan agar setiap rupiah anggaran memberikan dampak optimal, baik untuk mempercepat pengentasan kemiskinan maupun menjaga masyarakat yang telah memiliki kondisi ekonomi stabil agar tidak kembali terpuruk.
Salah satu contoh yang menjadi perhatian adalah alokasi anggaran rapat dan kegiatan pemerintah di hotel. Dari sisi efisiensi, belanja tersebut memang perlu dikendalikan.
Namun, dari perspektif dunia usaha, khususnya Perhimpunan Hotel dan Restoran Indonesia (PHRI), kegiatan pemerintah di hotel turut menopang aktivitas ekonomi pada hari kerja atau weekday.
PHRI berharap pemerintah daerah tetap menyediakan anggaran kegiatan secara proporsional agar sektor perhotelan, restoran, serta UMKM di sekitarnya tetap memperoleh manfaat ekonomi.
Meskipun alokasi anggaran kegiatan tersebut telah mengalami penurunan signifikan dibandingkan saat kondisi APBD normal, pemerintah daerah tetap perlu mempertimbangkan dampaknya terhadap keberlangsungan usaha dan tenaga kerja.
Sebagai gambaran, anggaran kegiatan dan rapat sebesar Rp20 miliar mungkin terlihat besar dari sisi belanja pemerintah. Namun, apabila anggarannya ditekan hingga Rp1 miliar, sektor perhotelan bisa merasakan dampak yang cukup besar, terutama dalam menjaga aktivitas usaha pada hari kerja.
Kondisi tersebut juga dirasakan pelaku usaha perhotelan di kawasan wisata Anyer dan Cinangka.
Tingkat hunian hotel biasanya meningkat saat akhir pekan, tetapi dapat menurun ketika muncul isu bencana atau kondisi tertentu yang memengaruhi kunjungan wisatawan.
Karena itu, perputaran belanja pemerintah, termasuk aktivitas dan pengeluaran ASN, turut memiliki kontribusi terhadap pergerakan ekonomi masyarakat.
Pertimbangan serupa juga berlaku untuk anggaran kegiatan olahraga dan Musabaqah Tilawatil Quran (MTQ).
Kedua kegiatan tersebut tidak semata-mata dipandang sebagai ajang perlombaan, tetapi juga memiliki nilai strategis dalam pembinaan atlet, pelestarian adat dan budaya, serta mewadahi perjuangan masyarakat.
BPKAD menilai setiap alokasi anggaran harus dilihat secara menyeluruh atau dari berbagai perspektif.
Dengan demikian, pemerintah daerah dapat menentukan apakah suatu belanja masih dalam batas kewajaran, sesuai kebutuhan, dan memberikan manfaat bagi masyarakat.
Di sisi lain, BPKAD Kabupaten Serang juga mempercepat penyelesaian pembahasan RAPBD 2027. Secara regulasi, persetujuan bersama RAPBD paling lambat dilakukan pada 30 November atau satu bulan sebelum tahun anggaran berakhir.
Meski demikian, BPKAD menargetkan pembahasan RAPBD 2027 dapat diselesaikan pada akhir Oktober 2026. Target tersebut dipasang untuk memberikan waktu yang cukup bagi proses administrasi dan evaluasi di tingkat provinsi hingga pemerintah pusat.
Pasalnya, setelah memperoleh persetujuan bersama, RAPBD masih harus melalui tahapan evaluasi pemerintah provinsi. Selanjutnya, hasil evaluasi tersebut juga berkaitan dengan proses evaluasi Kementerian Dalam Negeri (Kemendagri).
Walaupun tahapan evaluasi memiliki rentang waktu sekitar 7 hingga 14 hari, prosesnya dapat berlangsung lebih lama karena Kemendagri harus mengevaluasi dokumen anggaran dari seluruh daerah di Indonesia.
Selain fokus pada penyusunan RAPBD, BPKAD Kabupaten Serang juga terus mengoptimalkan pengelolaan barang milik daerah, terutama percepatan sertifikasi tanah dan penataan aset pemerintah daerah.
Dalam pelaksanaannya, terdapat dua mekanisme sertifikasi aset. Pertama, proses yang menjadi tanggung jawab langsung bidang aset BPKAD.
Kedua, sertifikasi yang dilakukan oleh organisasi perangkat daerah (OPD) dengan pendampingan bidang aset, termasuk dalam koordinasi dan komunikasi dengan Badan Pertanahan Nasional (BPN).
BPKAD juga menangani proses penghapusan aset daerah melalui mekanisme lelang sesuai ketentuan yang berlaku.
Pengelolaan aset menjadi salah satu pekerjaan yang berlangsung sepanjang tahun. Berbeda dengan bidang lain yang memiliki periode kerja dengan intensitas tertentu, bidang aset harus terus menjalankan tugas mulai Januari hingga Desember.
Bidang akuntansi, misalnya, memiliki intensitas pekerjaan tinggi pada Januari hingga Mei seiring proses pemeriksaan Badan Pemeriksa Keuangan (BPK).
Bidang perbendaharaan menjalankan tugas secara rutin setiap hari, sedangkan bidang anggaran memiliki periode pekerjaan yang lebih padat pada Juni hingga Desember.
Sementara itu, bidang aset terus menjalankan berbagai pekerjaan secara berkelanjutan, mulai dari pensertifikatan tanah, penataan administrasi, hingga penghapusan barang milik daerah.
Dengan berbagai langkah tersebut, BPKAD Kabupaten Serang optimistis target pensertifikatan aset daerah tahun 2026 dapat segera dituntaskan.
Upaya ini sekaligus menjadi bagian dari komitmen Pemkab Serang dalam memperkuat tata kelola keuangan dan aset daerah yang tertib, transparan, serta akuntabel.
Melalui pematangan RAPBD 2027 dan optimalisasi pengelolaan aset, Pemkab Serang berharap pembangunan daerah dapat berjalan lebih terarah, program prioritas kepala daerah terealisasi, serta manfaat anggaran dapat dirasakan secara langsung oleh masyarakat.
(ADV)